
El costo real de reparar tu vehículo, calculado como corresponde y no con el presupuesto más barato que le conviene a la compañía.
Abogados especialistas en seguros · Accidentes de tránsito
Te chocaron y la aseguradora te quiere cerrar el caso con lo mínimo.
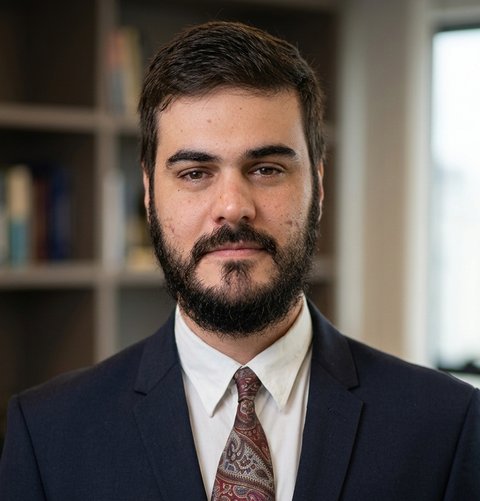
“Trabajé del lado de las liquidaciones. Sé exactamente cómo arman una oferta baja.”
Walter Omar Mc Cann · Tº152 Fº217 C.P.A.C.F.
Trasladate al hospital para recibir atención médica, aunque en el momento sientas que no es grave. El parte policial y la atención médica son base para tu reclamo.
Revisar tu caso no tiene costoEspecialistas en seguros · CPACFRespondemos personalmente
Cómo trabajamos
Primero vemos qué podés reclamar. Después elegimos el camino más rápido.
Miramos cómo ocurrió el accidente, quién es responsable, los daños de tu auto, si hubo lesiones y qué te ofreció la aseguradora. Con eso te decimos si la oferta se puede mejorar o si conviene reclamar por vía legal.
01
Nos contás qué pasóEl accidente, cómo fue, los daños del auto, si hubo lesionados y qué te dijo la compañía.
02
Revisamos daños y responsabilidadAnalizamos quién responde, todos los rubros reclamables y la oferta que te hicieron.
03
Te decimos qué correspondeDeterminamos si la oferta es baja, qué falta y contra quién conviene dirigir el reclamo.
04
Armamos la estrategia con vosDefinimos la vía más eficaz: intimación, mediación o demanda, según el caso.
Clientes a los que asesoramos
Identificá tu situación
¿Te está pasando algo de esto?
Si reconocés una de estas frases, conviene revisar tu caso antes de aceptar una oferta, una demora o un cierre apurado de la aseguradora.
1Me chocaron y no fue mi culpa.
2Me ofrecen menos de lo que corresponde.
3Tuve lesiones o me quedó una secuela.
4No me pagan bien el arreglo del auto.
5Hace días que no puedo usar el vehículo.
6El seguro dilata todo o no me responde.
Qué podés reclamar
¿Qué podés reclamar después de un accidente, además del auto?
La primera oferta suele cubrir solo una parte. Estos son los rubros que, según el caso, se pueden reclamar. No hace falta que sepas cuáles te corresponden: contanos qué pasó y lo revisamos.
Los días que estuviste sin poder usar el auto mientras se repara o se resuelve el reclamo. Ese perjuicio también se reclama.
Un auto chocado, aunque se repare bien, vale menos al momento de venderlo. Esa pérdida de valor puede reclamarse.
Si usás el vehículo para trabajar, lo que dejaste de ganar mientras no pudiste hacerlo puede formar parte del reclamo.
Si te lastimaste, se reclama la incapacidad física o psíquica que te quede, el daño estético y el daño moral por lo que viviste.
Gastos médicos, de traslado, remedios, estudios y todo lo que tuviste que pagar como consecuencia del accidente.
Cada caso es diferente y no todos los rubros aplican a todas las situaciones. Lo que corresponde reclamar se define según cómo ocurrió el accidente y los daños concretos.
118
Acción directa · Ley de Seguros 17.418
El responsable no tiene con qué pagar. Pero su aseguradora, sí.
Cuando el que te chocó tiene seguro, la ley permite, en general, dirigir el reclamo también contra su compañía y hacer que la sentencia se ejecute contra ella. Por eso, aunque el otro conductor no aparezca o diga que no puede pagar, el reclamo puede seguir adelante contra su aseguradora.
¿Y si el que me chocó no tenía seguro?
Ahí el análisis es distinto: se evalúa reclamar directamente al responsable y, según el caso, otras vías. Conviene revisarlo antes de darlo por perdido.
Te chocaron, ¿y ahora qué?
¿Qué pasos conviene dar después de un choque, antes de firmar nada?
No necesitás tener todo resuelto para consultar. Si estás en cualquiera de estos momentos, contanos y te decimos cómo seguir.
01
Reuní los datos del otro vehículoNombre y datos del otro conductor, patente y su compañía de seguros. Con eso ya se puede empezar a ver contra quién reclamar.
02
Sacá fotos y anotá testigosFotos de los daños, del lugar y de los vehículos. Si hubo testigos, sus datos. Todo eso ayuda a sostener el reclamo después.
03
Hacé la denuncia del siniestroDenunciá el accidente donde corresponda y guardá la constancia. Denunciar no es lo mismo que aceptar lo que te ofrezcan.
04
No firmes la primera ofertaAntes de aceptar un cierre o firmar un recibo, revisá qué incluye. Muchas veces firmar cancela el reclamo por todo lo demás.
05
Consultá antes de aceptarUna consulta a tiempo te evita cerrar por menos. Te decimos qué podés reclamar y cuál es la vía más conveniente.
06
Si tenés lesiones, guardá todoGuardá la atención médica, estudios, recetas y gastos. La incapacidad y el daño que te quede también se reclaman.
Antes de firmar
¿Por qué la primera oferta casi nunca alcanza?
A la aseguradora le conviene cerrar rápido y por poco. La primera propuesta suele cubrir apenas una parte del daño del auto y dejar afuera todo lo demás.
Firmar un cierre puede cancelar el resto de tu reclamo.
Cuando aceptás una oferta y firmás el recibo, muchas veces estás renunciando a reclamar la privación de uso, la desvalorización, el lucro cesante o las lesiones. Por eso conviene revisar qué incluye la propuesta antes de firmar: una vez cerrada, es mucho más difícil volver atrás.
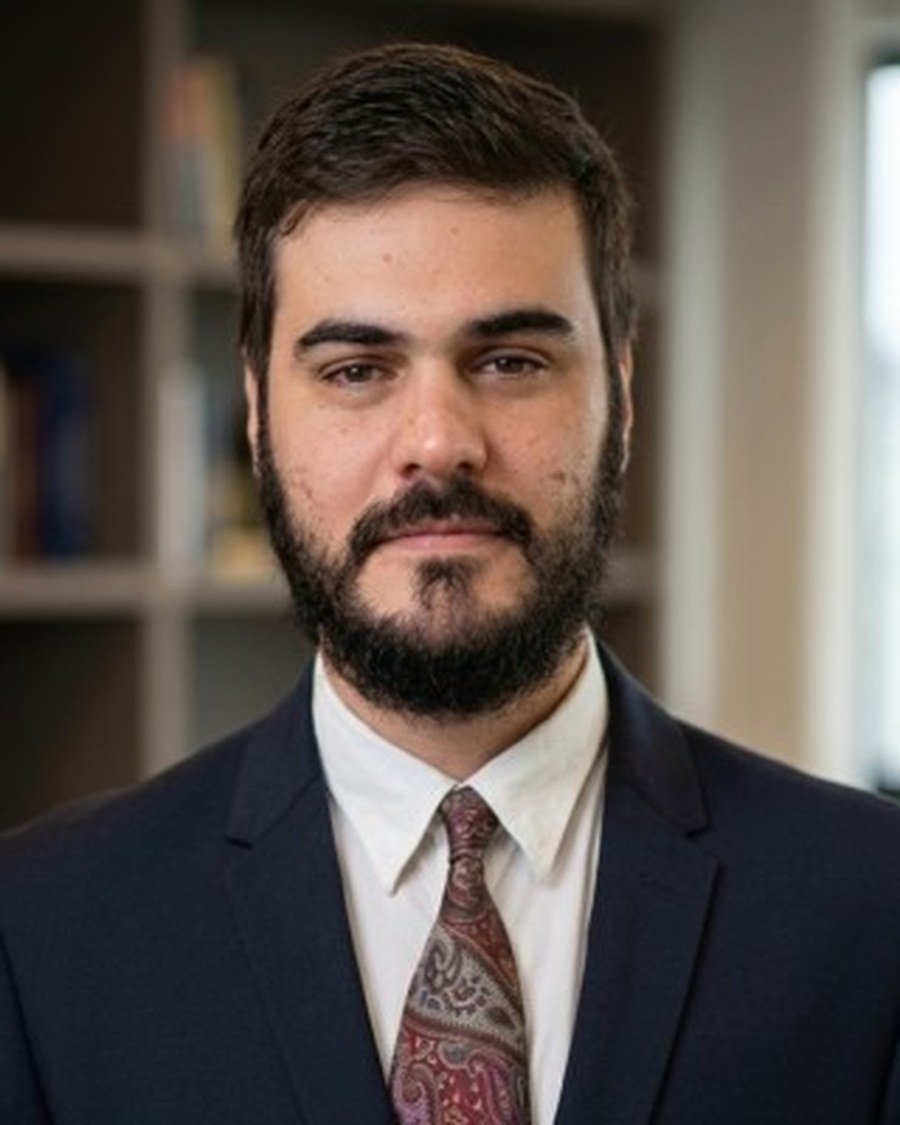
Walter Omar Mc Cann
Abogado especialista en seguros · CPACF
Quién va a atender tu caso
Trabajé del lado de las liquidaciones. Sé exactamente cómo arman una oferta baja.
En un reclamo por accidente, el primer paso es analizar bien cómo ocurrió el hecho, todos los daños —del auto y personales— y qué te ofreció la compañía. Ahí se ve cuánto falta.
Conocemos el circuito asegurador desde adentro. Sabemos cómo se calculan y se recortan las indemnizaciones, y detectamos rápido cuando una oferta deja rubros afuera para pagar de menos.
Formación específica en Derecho de Seguros.
Experiencia práctica en liquidación de siniestros.
Revisamos todos los rubros: auto, lesiones y perjuicios.
Estrategia frente a oferta baja, demora o silencio.
Preguntas frecuentes
¿Qué conviene saber antes de aceptar la oferta por el accidente?
¿Cuánto sale la primera consulta?
Revisar tu caso no tiene costo. En esa primera conversación te decimos con franqueza si hay algo para reclamar. Si decidís avanzar, acordamos los honorarios con vos, por escrito, antes de empezar.
¿Qué puedo reclamar si me chocaron?
Depende del caso, pero suele poder reclamarse el arreglo del auto, la privación de uso mientras no lo podés usar, la desvalorización que queda aunque se repare, lo que dejaste de ganar y, si hubo lesiones, la incapacidad y el daño moral. Conviene revisarlo antes de aceptar una oferta.
¿Conviene aceptar la primera oferta de la aseguradora?
Casi nunca conviene firmar sin revisar. La primera oferta suele cubrir solo una parte y, al aceptarla, muchas veces se cierra el reclamo por el resto. Conviene revisar qué incluye antes de firmar.
¿Puedo reclamar aunque tenga parte de culpa?
En muchos casos, sí. Que hayas tenido parte de responsabilidad no siempre te deja sin reclamo: se analiza cómo ocurrió el hecho y en qué medida corresponde a cada parte.
¿Contra quién se reclama después de un accidente?
Según el caso, puede reclamarse al responsable del accidente y a su aseguradora. La ley permite, en general, dirigir el reclamo también contra la compañía que cubría al responsable. Cada situación se analiza por separado.
Antes de aceptar el ofrecimiento
No dejes que la aseguradora decida sola cuánto vale tu accidente.
Si te chocaron, te ofrecen poco, no te responden o querés saber qué te corresponde reclamar, revisamos tu caso y te decimos si es viable avanzar.