
01
«Omitió una enfermedad.»El argumento número uno. Alegan que ocultó hipertensión, diabetes o una afección cardíaca al firmar. La ley les exige probar esa omisión y que tenga relación con la muerte. Muchas veces no lo prueban.
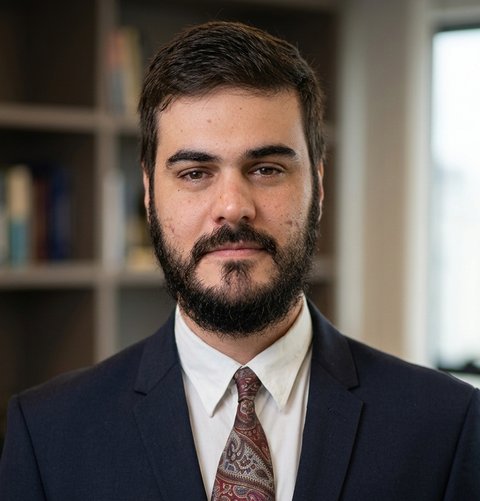
“Trabajé del lado de las liquidaciones. Sé exactamente qué miran para rechazarte.”
Walter Omar Mc Cann · Tº152 Fº217 C.P.A.C.F.
Revisamos por qué la compañía dijo que no y te decimos si el rechazo se sostiene. Vos ocupate de tu familia; de intimar, negociar y reclamar el capital nos ocupamos nosotros.
Si te dijeron alguna de estas frases, no la des por cerrada. Revisamos la póliza y la carta de rechazo antes de que se te vengan los plazos encima.
El argumento número uno. Alegan que ocultó hipertensión, diabetes o una afección cardíaca al firmar. La ley les exige probar esa omisión y que tenga relación con la muerte. Muchas veces no lo prueban.
Suicidio dentro de la carencia, un deporte de riesgo, un accidente donde meten la palabra «intoxicación». Cláusulas que interpretan siempre para su lado.
Invocan la mora que nunca te avisaron antes del siniestro.
Declaratoria de herederos, historias clínicas viejas. Burocracia para que se pase el plazo para tu reclamo.
Te lo dicen si solo eras conviviente. El vínculo se acredita y se reclama.
Primero miramos si el rechazo se sostiene. Después definimos la vía, y de ahí en más habla el estudio con la compañía, no vos.
Sin cargo. El «no» no siempre llega por carta documento: puede ser un mail, un WhatsApp o un llamado. Miramos qué motivo invocaron y si se sostiene.
Si el rechazo no se sostiene, iniciamos el reclamo extrajudicial o la mediación. Vos no tenés que hablar más con la compañía.
Reclamamos el capital, los intereses y, de corresponder, el daño moral y/o punitivo.
En un reclamo por seguro de vida, el primer paso es leer con precisión la póliza, el motivo del rechazo y la documentación que la compañía te fue pidiendo. De ahí sale si el «no» tiene sustento o si es una traba para no pagar.
Sé cómo se arma un rechazo por reticencia desde adentro: trabajé del lado de las liquidaciones. Sé qué tiene que probar la compañía para negarte un seguro de vida —y cuándo no lo prueba. Por eso detectamos rápido si el rechazo, la exclusión o el pedido de papeles son solo una forma de dilatar el pago.
Depende del motivo que hayan invocado. En la primera revisión, sin cargo, te decimos si el rechazo se sostiene o si es una práctica abusiva.
Sí. La compañía tiene que probar la omisión y su relación con la muerte. Además, si la póliza tiene más de tres años, en general ya no puede invocar reticencia salvo dolo (art. 130 Ley 17.418).
Si sos heredero forzoso y no hay otros beneficiarios designados, no pueden exigírtela. Muchas veces es una traba para dilatar el pago, no un requisito.
Hay plazos legales, y el silencio de la compañía puede jugar a tu favor (art. 56 Ley de Seguros). Por eso no conviene dejar correr el tiempo.
La póliza si la tenés, la carta o mail de rechazo, el certificado de defunción y, según el vínculo, partida de nacimiento, acta de matrimonio o certificado o acta de unión convivencial.
Si rechazaron el seguro de vida, no responden, te piden trámites de más o te traban el cobro, revisamos la póliza sin cargo y nos ocupamos del reclamo por vos.
Trabajamos un solo tema: seguros. Si tu problema no es exactamente el de esta página, probablemente esté en alguna de estas.