
01
Te piden tu geolocalizaciónQuieren ubicarte con el GPS del celular o tu historial de ubicaciones de Google. Es un dato sensible y personal: no siempre están habilitados a exigírtelo para pagar un siniestro.
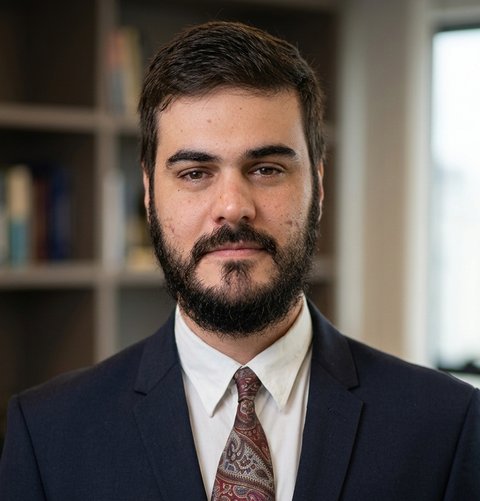
“Trabajé del lado de las liquidaciones. Sé exactamente qué te pueden pedir y qué no.”
Walter Omar Mc Cann · Tº152 Fº217 C.P.A.C.F.
Geolocalización, los metadatos de tus fotos, tus chats con terceros, facturas viejas, la VTV, el service… Te piden de todo y el trámite no avanza —o de golpe te acusan a vos de fraude o culpa grave. La ley les pone un límite. Te lo decimos sin vueltas.
Miramos tu póliza, qué documentación te exige el liquidador, las fechas de cada pedido y la respuesta que te dieron. Con eso te decimos si el pedido, la demora o la acusación se pueden cuestionar.
El siniestro, la póliza y qué documentación o datos te está exigiendo el liquidador.
Separamos lo que la ley los habilita a pedir de lo que es una excusa para demorar o acusarte.
Determinamos si el pedido de datos, la suspensión del plazo o la acusación se pueden pelear.
Definimos la vía más eficaz: intimación, mediación o demanda, según el caso.
Si reconocés una de estas frases, conviene revisar tu caso antes de entregar más datos o de responder a una acusación de la aseguradora.
La ley le pone un límite: solo lo razonable y necesario. La compañía puede pedirte información para verificar el siniestro, pero solo la razonable y la que se pueda conseguir. Cada pedido nuevo suspende el plazo que tienen para contestarte: por eso a veces piden datos privados o comprobantes imposibles, no para verificar sino para desgastarte. Cuando entregaste todo lo razonable y el plazo venció, ese silencio puede jugar a tu favor.
Cuando el pedido de datos deriva en una acusación —fraude, culpa grave o reticencia—, el análisis cambia: revisamos con qué prueba la sostienen. Y esa prueba la tiene que aportar la aseguradora, no vos.
No necesitás saber si tu caso “encuadra” jurídicamente. Contanos qué te piden y revisamos la póliza, la respuesta del seguro y si esa exigencia corresponde.
Quieren ubicarte con el GPS del celular o tu historial de ubicaciones de Google. Es un dato sensible y personal: no siempre están habilitados a exigírtelo para pagar un siniestro.
Piden el archivo original para leer fecha, hora y lugar. Muchas veces es solo para buscar una contradicción y usarla como excusa para rechazarte.
Conversaciones privadas con otras personas por WhatsApp u otra app. Rara vez son necesarias para verificar el siniestro y tocan tu intimidad y la de terceros.
Te piden comprobantes de compra viejos, la VTV vencida o los tickets del service para estirar el trámite con papeles imposibles de conseguir.
Cada vez que entregás algo, aparece un pedido nuevo. La compañía tiene plazos para responder: esa demora también puede jugar a tu favor.
Fraude, siniestro armado, culpa grave o reticencia. Pasás de víctima a investigado. Pero la acusación la tienen que probar ellos; una sospecha no alcanza.
La ley te obliga a denunciar el siniestro y a colaborar. Pero solo con lo razonable y necesario para verificar lo que pasó. No estás obligado a entregar tu vida entera, ni tus datos privados, ni pruebas imposibles de conseguir.
El liquidador sabe que cada pedido nuevo suspende el reloj que la compañía tiene para contestarte. Por eso a veces exige geolocalización, metadatos, chats o facturas viejas: no para verificar el siniestro, sino para desgastarte o encontrar una contradicción y rechazarte. Podés denunciar el siniestro sin entregar tu privacidad. Antes de mandar todo, conviene revisar qué corresponde.
Cuando el liquidador te llena de pedidos o te acusa, el primer paso es separar con precisión lo que la ley habilita de lo que es una excusa para no pagarte.
Conocemos el circuito asegurador desde adentro. Sabemos cómo se usan los pedidos de información y las acusaciones para dilatar o rechazar, y detectamos rápido cuándo la compañía busca desgastar tu reclamo con trabas técnicas.
No. Tenés que denunciar el siniestro y colaborar con la información razonable y necesaria para verificar lo que pasó. Datos privados como tu geolocalización, tus chats o los metadatos de tus fotos, o pruebas imposibles de conseguir, no siempre corresponden. Conviene revisarlo antes de entregarlos.
Depende. Si el dato no era necesario para verificar el siniestro o el pedido era abusivo, ese rechazo se puede cuestionar. Cada caso se analiza por separado, mirando la póliza y qué te pidieron exactamente.
No declares ni firmes nada sin asesorarte. La acusación la tiene que probar la aseguradora: una sospecha no alcanza para no pagarte. Guardá todo lo que te enviaron y revisá tu caso antes de responder.
Revisar tu caso no tiene costo. En esa primera conversación te decimos con franqueza si hay algo para reclamar. Si decidís avanzar, acordamos los honorarios con vos, por escrito, antes de empezar.
Si te piden geolocalización, chats o metadatos, te llenan de pedidos para estirar el trámite o te acusan de fraude o culpa grave, revisamos tu caso y te decimos si es viable reclamar.
Trabajamos un solo tema: seguros. Si tu problema no es exactamente el de esta página, probablemente esté en alguna de estas.